| ГЛАВНОЕ |
СТАТЬИ И ОБЗОРЫ Цены на полиэтилен в России и мире. Прогноз до 2030 года | Рубрика: Обзоры рынков Полиэтилен (ПЭ) является самым крупнотоннажным полимером. Суммарные мировые мощности позволяют наработать в год около 135 млн т первичного ПЭ, что составляет более трети производства всех видов первичных термопластов из почти 370 млн т. Сегодня в России восемь предприятий способны за год произвести три базовых вида полиэтилена (ПЭНП, ПЭВП, ЛПЭНП) в количестве 4,4 млн т. В следующем году, после ввода в строй девятого завода — Амурского газохимического комплекса (АГХК, СП СИБУР и Sinopec), прибавится еще 2,3 млн т или на 51% и составит 6,7 млн т, что в общемировом производстве равно около 5%. Однако при этом потребление полиэтилена в России последние три года находится в пределах 2,9–3,3 млн т, т. е. в два раза меньше, чем может производится. С точки зрения баланса спроса и предложения российский рынок ПЭ стал профицитным с 2020 года после запуска «ЗапСибНефтехим», благодаря которому Россия впервые стала нетто-экспортёром полиэтилена. В 2025 году был еще запущен «Иркутский завод пластмасс» с мощностью 650 тыс. т в год. Однако в обеих случаях дополнительные мощности не стали для рынка, как ожидалось, существенным фактором для снижения цены ПЭ, но скорее выступили ограничителями роста. Это объясняется тем, что формирование цены на полиэтилен в мире и в России имеют свои особенности, зависящие от многих локальных и внешних факторов. 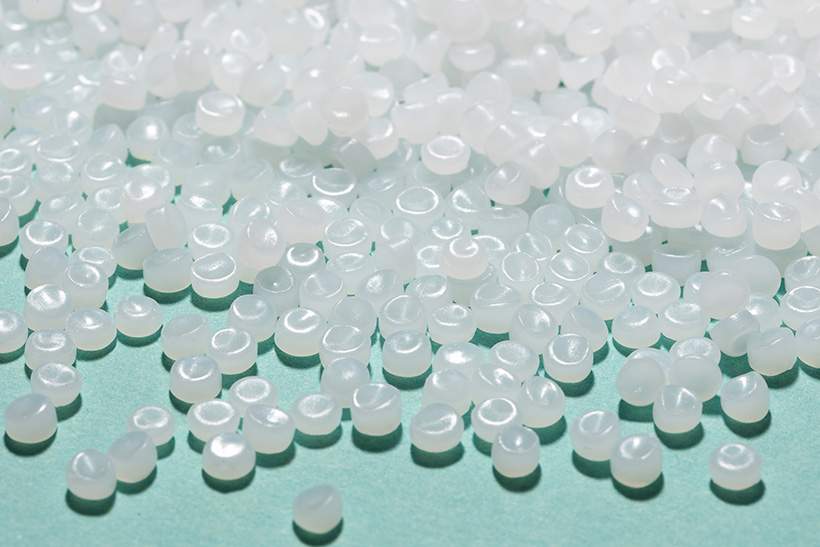 Гранулы полиэтилена производства СИБУР Мировая конъюнктура рынка полиэтиленаПрогнозировалось, что глобальный рынок полиэтилена вступит в фазу структурного профицита так же, как и российский в 2020 году, но пандемия, заморозка запусков, ураганы в Мексиканском заливе и сбои цепочек поставок отодвинули этот момент на два года. Начавшаяся в 2023 году волна новых мощностей начала заполнять рынок полиэтилена, что привело к снижению среднемировой загрузки производства до 80% и стало самым низким показателем за десять лет. Затем в 2024–2025 годах загрузка снизилась еще до 76%, что считается ниже уровня безубыточности. В то же врем загрузка европейских крекинг-установок опускалась до 60–70%. При этом спред между ценами этилена и нафты составлял в среднем около 204 долл./т при пороге безубыточности для интегрированных производителей около 250 долл./т. Сырьевой драйвер — нафта и этанЦенообразование ПЭ до наступления профицита работало в зависимости от региона по формуле = стоимость сырья + маржа переработки + премия за баланс спроса-предложения. Главный фактор — цена мономера этилена (С2), который в Азии и Европе получается в основном из нафты (продукт перегонки нефти), а в США и на Ближнем Востоке из этана (из попутного или сланцевого газа). В пересчёте на тонну этилен из этана может быть дешевле, чем из нафты, в среднем более чем в 3 раза из-за того, что технология этан-крекинга позволяет получить более высокий выход этилена — до 80% против около 30% у нафты. Это дает производителям ПЭ в США, где около 90% ПЭ нарабатывают из этана, значительное конкурентное преимущество. Поскольку этан трудно транспортировать, его переработка, как правило, происходит рядом с источником добычи. В то же время нафта удобна для крупноэтажной перевозки и, в отличие от чисто этановых установок, из нафты также получают дополнительные продукты, такие как пропилен, бутадиен и ароматику. По экспертным оценкам, сегодня в мире годовые мощности по выпуску этилена составляют около 210 млн т, из которых на долю этанового С2 уже приходится около 44%, а из нафты производят около 43%. Остальной этилен получают из пропана (9%) и бутана (4%). Прогнозируется, что доля этанового ПЭ к 2036 году может увеличиться до 55%, а из нафты сократится до 40%. По оценке Plastinfo, сегодня российские мощности по выпуску этилена составляют 6,16 млн т, из которых исключительно из нафты может производится около 36% — на «Нижнекамскнефтехим», «Ставролен», «Газпром нефтехим Салават» и «Ангарский завод полимеров». При этом в 2025 году, по данным Росстата, было выпущено этилена в количестве 4,48 млн т. Это значит, что средняя загрузка установок в России составила около 73%. После запуска Амурского ГХК мощности по выпуску этилена вырастут на 37%, а доля этилена из этана (с СУГ и ШФЛУ) увеличится с 64 до почти 74%. Это может усилить конкурентные преимущество страны на мировом рынке, особенно с Китаем, где цены на полиэтилен прямо зависят от более дорогой нафты. Смена индикатора маржинальностиМировая цена на полиэтилен традиционно формируется как сумма стоимости нафты и разницы между ценой ПЭ и ценой сырья (спрэд), которая отражает маржу производителя и в лучшие годы, например, в 2014 году достигала 1700 долл. за тонну. После наступления профицита прибыль у производителей ПЭ в Азии и Европе опустилась до рекордно низкого уровня, где держится четвёртый год подряд. При этом производство ПЭ для неинтегрированных производителей близко к убыточному. Можно сказать, что сегодня цена на ПЭ стала формироваться не как сырье + прибыль (cost-plus), а как cost-minus: цена формируется производителями Ближнего Востока и США с низкими затратами на этане, а высокозатратные в Азии и Европе выдавливаются с рынка, зажатые между дорогой нафтой и низкими мировыми ценами на ПЭ. Закрытие и консолидация мировых мощностей по этиленуРяд крупнейших мировых нефтехимических компаний уже в 2024 году начали объявлять о полном закрытии или длительной плановой остановке крекинг-установок в Европе. Совокупно речь идёт о сокращении мощностей по этилену примерно на 4,5 млн т/год. В конце 2025 года 10 южнокорейских нефтехимических компаний договорились о сокращении мощностей по этилену на 2,7–3,7 млн т/год, что составляет около 25% от всех крекинг-установок на нафте в стране. После завершения всех планов мощность по выпуску этилена в Корее может упасть на 45% — до 6,87 млн т. Formosa Petrochemical в январе 2026 года приняла решение о бессрочной остановке в Тайване завода по выпуску этилена мощностью 700 тыс. т/год. Однако в 2027 году компания планирует перевести свой крупнейший завод мощностью 1,3 млн т на этан, а также построит новый этановый крекер мощностью 300 тыс. т. Япония переживает третью волну реструктуризации нефтехимии. В стране к 2030 году количество этиленовых крекеров сократится с 12 до 8, а совокупная мощность упадёт почти на 30% — с около 6,2 до 4,4 млн т/год. В Китае процесс пошел по пути закрытия старых, относительно небольших и в текущих условиях нерентабельных заводов на нафте мощностью в среднем 300 тыс. т/год, а вместо них вводятся большие интегрированные комплексы. За пять лет, в период с 2020–2025 год в Китае было закрыто 5 заводов суммарной мощностью около 2,1 млн т этилена/год. Под риском закрытия до 2030 года находятся еще заводы, преимущественно старые государственных НПЗ, с общей производительностью около 11 млн т/год, что равно примерно 19% от всех мощностей в стране. Однако Китай активно диверсифицирует сырьевую базу. Помимо СП СИБУР и Sinopec, которое фактически делает Китай косвенным бенефициаром этанового сырья, в стране развивается производство этилена из угля (CTO — coal-to-olefins), которое не зависит ни от нефти, ни от импортного этана, и мощности CTO уже превышают 10 млн т этилена в год. Китай имеет уникальную возможность производить полиэтилен из угля через метанол (MTO). Себестоимость зависит от цены угля (около 50–70 долл./т внутри Китая), что при определённых условиях может быть сопоставимо с этановым производством. Прогнозируется, что к 2030 году доля этанового и угольного ПЭ в Китае может вырасти с текущих 20% до 30–35%, что улучшит общую конкурентоспособность страны на мировом рынке. В остальных странах Юго-Восточной Азии, по данным Wood Mackenzie, под риском закрытия находится около 7,2 млн т/год этиленовых мощностей, где на Сингапур приходится 41%. По оценке аналитиков из ICIS, для возврата к здоровой загрузке на уровне 85% мировому рынку нужно вывести ещё около 20 млн т/год мощностей по этилену и примерно столько же — по полиэтилену, т. е. около 10% глобальных мощностей. В то же время в Wood Mackenzie оценивают суммарные мощности, которые находятся под угрозой закрытия, на уровне 55 млн т этилена (из 330 установок), из них 12 млн т — уже в зоне высокого риска. Пик ввода новых вводов мощностей ожидается в 2027 году, но дно цикла прогнозируются не ранее 2028–2029 годов. Вероятно, что масштабная волна закрытий установок по выпуску этилена пока только набирает обороты. В тоже время на Ближнем Востоке рост избыточных мощностей заводов на этане сохраниться как минимум до 2030 года с учетом ввода анонсированы заводов с 2027 по 2030 год суммарной мощностью около 6,8 млн т. Формула цены на полиэтилен в РоссииВнутренние цены на ПЭ в России из-за относительно небольшого рынка формируются по принципу импортного паритета — как сумма зарубежной котировки, транспортных расходов, импортных и налоговых пошлин, страховки и премии трейдера («нетбэк плюс»): ПЭ Россия = ((ПЭ импорт CIF + логистика + пошлины +страховка + премия трейдера/дисконт производителя) + НДС) x курс руб./долл. Это значит, что при условии стабильного курса рубля любое заметное изменение цены ПЭ на мировом рынке должно приводить к изменению внутренних котировок с задержкой, примерно равной времени логистики (в среднем от 2 до 6 недель). При условии стабильной внешней конъюнктуры внутренние цены будут прямо коррелировать с курсом рубля: при ослаблении — расти вместе с экспортом, а при укреплении — снижаться вместе с экспортной маржинальностью. Увеличить прибыль позволяют обратные акцизы на нафту, этан и СУГ, которые снижают себестоимость сырья для нефтехимиков. Соответственно, экспортная цена на ПЭ из России формируется по формуле «нетбэк минус»: ПЭ Экспорт = ((ПЭ импорт FOB — логистика — пошлины–страховка) x курс руб./долл. Мировые цены на полиэтилен до 2030 годаБезусловно, основной вклад в формирование цены любого продукта оказывает один или группа потребителей, с наибольшей долей на рынке. В отношении полиэтилена таким потребителем сегодня безусловно стал Китай. Мощности Китая в 2025 году по производству ПЭ достигли 42 млн /год (прирост к 2024 году на 15,2%), что равно 21,7% мирового рынка и впервые вывело страну в статус нетто-экспортёра полиэтилена. Однако китайские производители ПЭ работают на нафте с маржинальностью, которая при текущей конъюнктуре находится на уровнях безубыточности, а внутренняя норма доходности IRR (Internal Rate of Return) снизилась до 1 до 2%, что ограничивает экспортный потенциал. По этой причине, доля импорта ПЭ в Россию из Китая остается относительно небольшой в сравнении со странами бывшего СССР. В этом 2026 году Китай планирует ввести ещё 6,2 млн т мощностей по ПЭ, углубляя глобальный и внутренний профицит. Китайские производители сегодня задают нижнюю границу мировых цен на полиэтилен, которая прямо влияет и на конъюнктуру в России. Ожидается, что мировой профицит ПЭ к 2030 году продолжит увеличиваться с учетом закрытий на 8–10 млн т и при росте спроса на ПЭ в лучшем случае на 5 млн т. Поэтому для восстановления загрузки и роста цен с рынка нужно вывести ещё от 10 до 15 млн т/год мощностей по этилену. С большой вероятностью, реального ценового восстановления до уровня 2021–2022 годов в 1400–1700 долл./т не ожидается. Структурный профицит будет давить на цены до конца десятилетия и с вероятностью 50% цены на ПЭ в Китае останутся на уровне 950–1150 долл. Однако в текущих условиях, помимо фундаментальных макроэкономических факторов, влияющих на цену ПЭ, таких как цена нефти, этана, баланс спрос/предложение (новые и закрывающиеся мощности), включая среднесрочные (сезонность, остановки на ремонт, логистика), необходимо учитывать значение экологического регулирования (увеличение доли вторичного сырья), а также государственную поддержку, а так же возросшие геополитические шоки, связанные с непрогнозируемыми тарифными и вооруженными конфликтами, переделами рынков и глобальным ростом инфляции. По данным Всемирного банка и МВФ в период с 2000 по 2025 год среднегодовая мировая инфляция была на уровне около 4%. В результате за 25 лет накопленная инфляция составила от 140 до 170%. Это значит, что корзина товаров и услуг, которая в 2000 году стоила 100 долл., в 2024–2025 году в среднем по миру стоит около 270 долл. В то же время, согласно данным Бюро трудовой статистики США (BLS) с 2000 по 2025 год покупательная способность доллара потеряла (обесценился) 47%. Мировые цены на полимеры как правило номинированы в долл. Поэтому, когда мы сегодня видим цену ПЭ в Китае равную 1000 долл., то нужно помнить, что в деньгах 2000 года — это 534 долл. Поэтому сравнение цен в долл. за разные годы без поправки на инфляцию США (2,5% в год) будет давать искажённую картину, так реальный рост/снижение цен значительно меньше, чем номинальный. По прогнозам некоторых российских экспертов, цены на полиэтилен в Китае к 2030 году могут снизиться на 15–20% — это значит, что если, например, ПЭ сейчас стоит 1000 долл./т, то в 2030 году котировка составит 850 долл./т (−15%), а в реальном выражении (в долл. 2026 года) это будет 772 долл./т, что почти на 23% меньше. В таком случае реальная выручка производителя полиэтилена упадёт почти на четверть, что для заводов в Европе, Японии, Кореи, а также Китае означает глубокие убытки и, вероятно, новые волны закрытий. В то же время при таких котировках внутренние цены на ПЭ в России окажутся под сильным давлением, а его производители будут балансировать на грани рентабельности. В этом случае надежды на невидимую руку рынка не останется, и без помощи правительства не обойтись ... Чтобы добавить объявление в избранное, авторизуйтесь или зарегистрируйтесь.
СТАТЬИ ПО ТЕМАМ
Статьи публикуются с разрешения автора и обязательным указанием ссылки на источник Редакция оплачивает на договорной основе Приглашаем специалистов к сотрудничеству в качестве внештатных авторов и консультантов! По вопросам публикации и оплаты статей обращайтесь в редакцию: Полное или частичное копирование любых материалов, опубликованных на Plastinfo.ru, для размещения Полное или частичное использование любых материалов, размещенных на Plastinfo.ru, |
 Реклама ОПРОС НА PLASTINFO.RU
|


